本記事にはプロモーション(PR)が含まれます。
本業のある会社員が、退職後の収入源として太陽光投資を個人で始めたいと考えても、土地探し・機器選定・融資・税務のどこから手を付ければよいか、そして自己資金がいくら要るのかは見えにくいものです。ここでつまずくのは、手順が「物件を買う」より前の意思決定から始まり、しかも2027年度に大きな制度の区切りが控えているからです。
個人が最初に決めるべきことを結論から言えば、選ぶ基準は「2026年度中に認定・連系まで到達できる新設か、すでに稼働している中古(セカンダリー、稼働済み発電所を権利ごと売買する取引)か」を先に固め、そのうえで必要資金を初期費用と年間費用に分けて把握することです。地上設置の新規FIT/FIP認定は2027年度から止まる見込みのため、この分岐を後回しにすると、選べる物件そのものが変わります。
太陽光投資を個人で始める前に決める2つのこと
手順に入る前に、個人の始め方を左右する前提が2つあります。1つ目は制度の期限です。事業用太陽光(地上設置10kW以上)の区分は、2026年度の落札案件を除き、2027年度以降はFIT・FIP制度の新規認定対象とならない方針が示されています(資源エネルギー庁、2026年9月時点)。つまり地上の新設で始めるなら、2026年度中の認定・連系を前提に動く必要があります。
2つ目は要件です。新設の低圧地上(10kW以上50kW未満)でFIT認定を受ける場合、原則として「設置場所で少なくとも30%の自家消費等」と「災害時に自立運転して給電用コンセントを開放すること」という地域活用要件が課されます。全量を売電する古い形の運用を想定していると、新設ではそのまま当てはまらない点に注意してください。逆に、すでに全量売電で認定された発電所を引き継ぐ中古なら、この制約は当初の条件のまま引き継がれます。
個人で始める手順(申込から売電開始までの流れ)
個人が新設で進める場合の標準的な流れは次の順序です。中古(セカンダリー)を選ぶ場合は、4番の新規認定が「認定の地位の譲渡」に置き換わります。
- 資金計画を立てる。自己資金と融資の割合、返済期間、年間の手残りの見込みを先に置きます。ここが甘いと後の契約で無理が出ます。
- 物件とEPC業者を選ぶ。新設は土地付き分譲(EPC=設計・調達・建設を一括で請け負う形)、中古は稼働実績のある発電所を選びます。保証と保守(O&M)の条件を必ず確認します。
- 融資審査と売買契約。信販会社や銀行の審査を通し、条件が固まってから契約します。
- FIT/FIP認定と系統連系の申込。経済産業省の認定と、電力会社への連系申込を行います。中古はこの認定の地位を譲渡で引き継ぎます。
- 設置工事・連系・売電開始。工事完了後、電力会社の連系をもって売電が始まります。
- 税務の手続き。開業届、確定申告、消費税の届出(還付を狙う場合は課税事業者の選択届出)を進めます。
この流れのうち、個人がとくに時間を取られるのは1番の資金計画と4番の認定・連系です。連系までの期間は案件で差が出るため、2027年度の区切りを意識するほど、早い段階での着手が効いてきます。
必要資金の内訳と計算例(50kW野立てで試算)
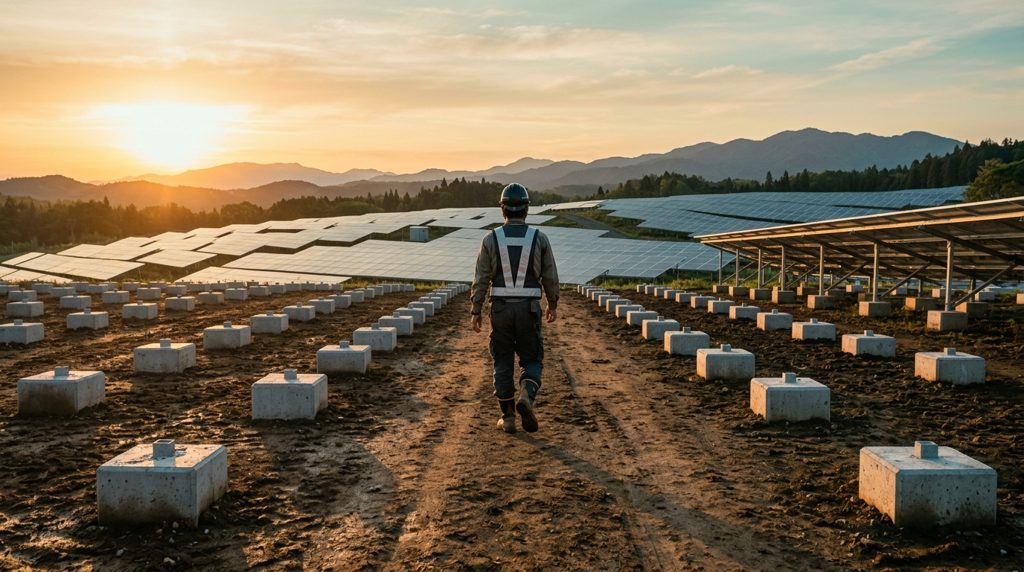
必要資金は「初期費用」と「毎年かかる年間費用」に分けて考えると見通しが立ちます。まず初期費用を、低圧の野立て(地上設置)50kWを例に、2025年に設置された案件の実績コスト(定期報告データの中央値、資源エネルギー庁)で概算します。
| 項目 | 単価(2025年設置・実績中央値) | 50kWの概算 |
|---|---|---|
| システム費用(パネル・工事費ほか) | 19.7万円/kW | 約985万円 |
| 土地造成費 | 1.21万円/kW | 約61万円 |
| 接続費用(系統連系) | 1.45万円/kW | 約73万円 |
| 初期費用の合計 | 約1,119万円 |
次に収入と年間費用の目安です。2026年度の地上10kW以上50kW未満のFIT調達価格は9.9円/kWh(調達期間20年、2026年9月時点)です。算定委員会が想定する設備利用率21.3%を前提に置くと、50kWの年間発電量はおよそ9.3万kWh、年間の売電収入は約92万円と概算できます。ここから差し引く年間費用は次のとおりです。
- 運転維持費: 0.42万円/kW/年(10kW以上50kW未満の実績中央値)で、50kWなら約21万円/年
- 廃棄等費用の積立: 2026年度の地上10kW以上50kW未満は0.60円/kWhで、年約9.3万kWhなら約5.6万円/年
- 固定資産税(償却資産): 標準税率1.4%。設備の評価額に応じて課され、年ごとに減っていきます
手元にどれだけ残るか(実質で残る利回り)の考え方と、表面と実質の差が開く理由は、太陽光投資の仕組みと実質利回りを解説した記事で数式とともに整理しています。ここでは、初期費用は約1,000万円台、そこにローン返済・保険・O&M委託費が上乗せされる、という資金規模の感覚を押さえてください。
新設か中古か、個人の始め方を分ける判断フロー
個人が最初の分岐で迷ったときは、次の条件で切り分けると決めやすくなります。
- 条件: 2026年度中に認定・連系まで確実に間に合う地上案件がある → 結論: 新設で進める。9.9円/kWh・20年が使える一方、低圧地上は地域活用要件(30%自家消費・災害時自立運転)が前提になる点を織り込む。
- 条件: 期限に間に合わない、または稼働実績を見てから買いたい → 結論: 中古(セカンダリー)を検討する。すでに発電実績が見え、積立金を取り戻せる地位も譲渡で自動的に移転する。ただし残存期間や設備の劣化、そして公的な相場統計が無いことに注意する。
- 条件: 自己資金が乏しく融資に大きく頼る → 結論: 返済額を年間の手残りの範囲に収まるよう設計し、収まらなければ規模を下げるか見送る。
新設で土地付き分譲を選ぶ場合は、保証年数とO&M(保守委託)の料金体系まで示している会社に相談すると、資金計画に反映しやすくなります。以下のような分譲・土地付き太陽光を扱う事業者の情報も、比較材料の一つになります。
個人で始めるときの税と融資の要点
税務は所得区分から入ると整理しやすくなります。事業として行う場合や他に事業所得がありその付随業務となる場合は事業所得、給与所得者が家事用資産として設置した余剰売電は雑所得です。給与所得者の全量売電も、事業として行われる場合を除き雑所得と扱われます(国税庁、令和7年8月時点)。
消費税では、会社員でも全量売電は反復・継続・独立して行う取引として課税対象になります。基準期間(個人は前々年)の課税売上高が1,000万円以下なら納税義務は免除されますが、設置初年度に支払った消費税の還付を受けられるのは課税事業者または課税事業者を選択した事業者に限られ、免税事業者は還付を受けられません。還付を狙うなら「消費税課税事業者選択届出書」を期限までに出す必要があり、選択後は原則2年は継続します。減価償却の面では、太陽光発電設備は法定耐用年数17年で償却します。融資は信販会社や銀行で扱いがありますが、金利は各社で異なるため、具体的な数値の比較は別途の比較で確認してください。節税や確定申告、法人化の判断も、規模と所得によって答えが変わるため、それぞれの詳細は個別に検討することをおすすめします。
よくある質問
太陽光投資は個人でも始められますか。
会社員を含む個人でも、土地付き分譲や中古の購入で始められます。ただし地上設置の新規FIT/FIP認定は2027年度から止まる見込みのため、新設なら2026年度中の認定・連系が前提になります(2026年9月時点)。
必要資金はいくらくらいですか。
低圧の野立て50kWの場合、初期費用は2025年設置の実績中央値ベースでシステム費用・土地造成費・接続費用を合わせて約1,119万円が一つの目安です。ここに融資の有無や保証・O&M費用が加わり、自己資金の割合は融資条件で変わります。
全量売電をした会社員に税金はかかりますか。
所得税では、事業として行われる場合を除き雑所得として申告します。消費税では全量売電は課税対象で、基準期間の課税売上高1,000万円以下なら納税義務は免除されますが、初期投資分の還付を受けるには課税事業者を選ぶ必要があります。
中古(セカンダリー)を選ぶ利点は何ですか。
すでに稼働しているため発電実績を確認したうえで買える点、認定の地位に加えて廃棄費用の積立金を取り戻せる地位も譲渡で移転する点が利点です。一方で残存する売電期間や設備の劣化、そして取引価格の公的な統計が無いことには注意が必要です。
償却資産税はかかりますか。
事業用の太陽光設備は償却資産として固定資産税の対象で、標準税率は1.4%です。免税点は償却資産150万円(令和9年度以後は180万円)で、超える場合は設置先の市町村へ申告します。
新設と中古のどちらから検討すべきですか。
2026年度中に地上案件の認定・連系まで確実に間に合うなら新設、間に合わない、または稼働実績を見て判断したいなら中古、という順で切り分けると決めやすくなります。自己資金が乏しい場合は返済額が年間の手残りに収まるかで判断してください。
参考・出典
- 資源エネルギー庁「買取価格・期間等(2026年度以降)」 https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/fit_kakaku.html
- 調達価格等算定委員会「令和8年度以降の調達価格等について 別紙」 https://www.meti.go.jp/shingikai/santeii/pdf/114_b01_00.pdf
- 資源エネルギー庁 資料1「太陽光発電について」(2026年1月) https://www.meti.go.jp/shingikai/santeii/pdf/110_01_00.pdf
- 国税庁 質疑応答事例「自宅に設置した太陽光発電設備による余剰電力の売却収入」 https://www.nta.go.jp/law/shitsugi/shotoku/02/44.htm
- 国税庁 タックスアンサー No.6613「免税事業者と仕入税額の還付」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6613.htm
- 総務省「固定資産税の概要」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html
- イーゲート株式会社(公式サイト) https://www.e-gate.co.jp/