本記事にはプロモーション(PR)が含まれます。
相続した田畑や耕作をやめた農地の固定資産税だけを毎年払い続けていて、「作物も作りながら発電で収益化できないか」と考える人が増えています。ソーラーシェアリング(営農型太陽光発電=農地に支柱を立て、その上部空間に太陽光パネルを設置して、下で営農を続けながら発電する方式)は、農地を手放さずに売電収入を得られる点が魅力です。ただし投資として見ると、通常の野立て太陽光にはない「農地一時転用許可」「営農の継続義務」という関門があり、ここを外すと認定の取消しや利回りの前提が崩れます。
結論を先に言えば、判断すべき軸は4つです。第一に下部農地で作物を作り続けられるか(営農の継続可能性)、第二に一時転用許可と地域活用要件を満たせるか、第三に2026年度中に認定を取れるか(地上設置は新規認定の期限が迫っています)、第四に営農コストを差し引いた実質利回りが成立するかです。売電単価の高さや補助金の有無だけで飛びつくと、営農が続かず認定を失う典型的な失敗に陥ります。
ソーラーシェアリング投資とは|農地の上で発電と営農を両立させる仕組み
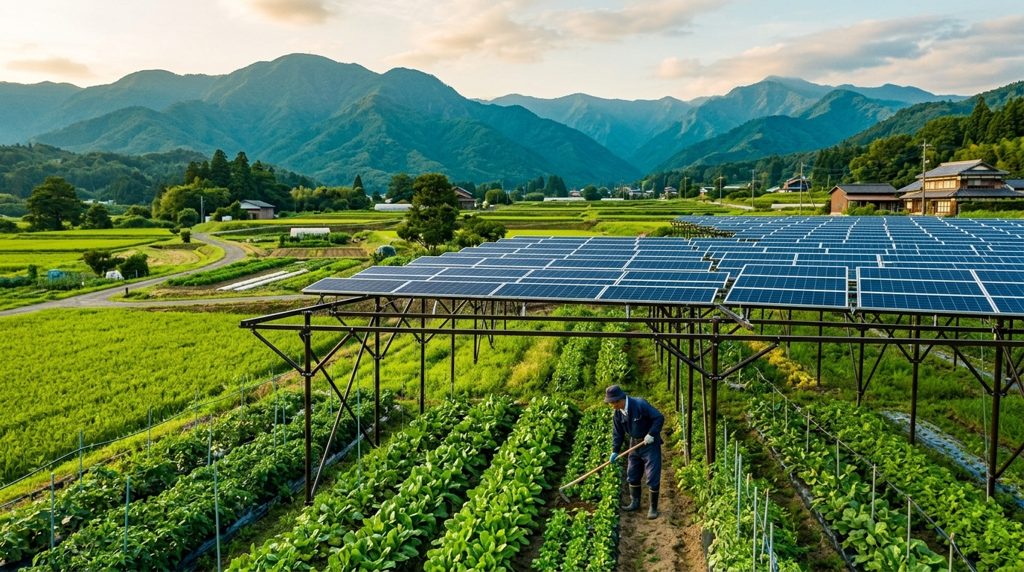
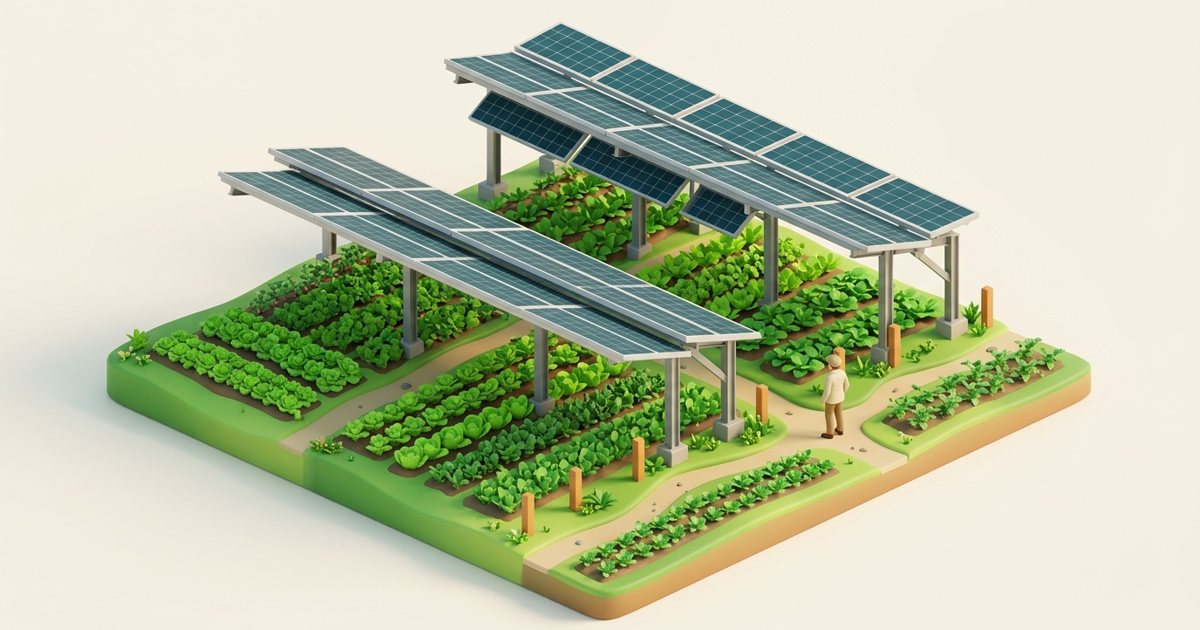
ソーラーシェアリングは、農地を農地のまま残しながら、支柱で持ち上げた架台の上にパネルを設置する方式です。地面に敷き詰める野立て太陽光と違い、パネルの隙間から光を通して下部で作物を育てるため、農地転用(農地を農地以外に転用すること)ではなく「一時転用」という扱いになります。所有する農地を宅地化・雑種地化せずに発電事業へ回せるため、農地としての価値を保ったまま売電収入を積み上げられる点が、投資としての最大の特徴です。
制度上は事業用太陽光として扱われ、出力規模ごとの買取価格や積立義務は野立てと共通します。太陽光投資そのものの利回りや売電の仕組みの基本は太陽光投資とは|売電の仕組みと実質で手元に残る利回りで整理しているため、ここでは営農型に固有の条件と収支に絞ります。
一時転用許可と地域活用要件|FIT認定を受けるための条件
ソーラーシェアリングを事業化するには、農地法に基づく一時転用許可を得たうえで、固定価格買取制度(FIT/FIP)の認定を受けます。ここで効いてくるのが「地域活用要件」です。地上設置の10kW以上50kW未満の事業用太陽光を新規にFIT認定する場合、原則として設置場所で少なくとも30%の自家消費を行い、かつ災害時に自立運転(停電時に外部電源なしで発電を再開し、給電用コンセントを一般に開放すること)ができることが求められます。
ただし営農型には例外があります。農地一時転用許可が3年を超える営農型太陽光は、自家消費を行わなくても、災害時活用を条件にFIT対象とされます。全量を売電する形の投資設計と両立しやすいのは、この特例があるためです。一方で、営農を適切に続けられず単収(作付面積あたりの収穫量)が地域平均を大きく下回るような状態が続けば、一時転用許可の取消し、ひいてはFIT認定の失効につながります。発電だけを目的にして下部農地を放置する設計は制度上成立しません。
さらに投資判断で見落とせないのが期限です。地上設置の事業用太陽光は、2026年度の落札案件などを除き、2027年度以降はFIT/FIPの新規認定対象とならない方針が示されています。営農型も農地上の地上設置に該当するため、新規で始めるなら2026年度中の認定取得、または既存発電所を引き継ぐ中古(セカンダリー)取得が現実的な選択肢になります(2026年9月時点)。
50kWの収支を試算する|表面利回りと実質利回りの内訳
数字で見てみます。低圧区分にあたる50kWの事業用太陽光を、公的委員会が示す一般的な地上設置の想定値で試算した例です。2026年度の地上設置10kW以上50kW未満の買取単価はFIT9.9円/kWh(税抜。課税事業者は消費税を加えた額、免税事業者は消費税を含む額)、買取期間は20年です。想定設備利用率21.3%で計算すると、年間発電量は約93,000kWh、年間売電収入は約92万円となります。
| 項目 | 金額・単価 | 年額換算の目安 |
|---|---|---|
| 初期費用(システム17.8万円/kW+土地造成0.9万円/kW+接続1.35万円/kW) | 約1,000万円 | ― |
| 年間売電収入(9.9円/kWh×約93,000kWh) | 約92万円 | +約92万円 |
| 運転維持費(想定0.42万円/kW/年×50kW) | ― | 約21万円 |
| 解体等費用の積立(0.60円/kWh、買取期間終了前10年間に控除) | 0.60円/kWh | 約5.6万円 |
| 償却資産税(標準税率1.4%、初年度の目安) | 1.4% | 約14万円(年々逓減) |
表面利回り(年間売電収入÷物件価格)は約92万円÷約1,000万円で9.2%前後です。ここから年間費用の合計(およそ40万円)を差し引いた実質利回り((年間売電収入−年間費用)÷物件価格)は、初年度でおよそ5%台にとどまります。償却資産税は資産価値の減少とともに下がるため、年を追うごとに実質利回りは改善します。
注意したいのは、この試算が一般的な地上設置の想定値である点です。営農型は作業機械が入れるよう架台を高くする必要があり、システム費用が上振れしやすく、下部農地の営農コスト(種苗・人件費・出荷など)も別途かかります。
補助金と税制の扱い|使えるもの・対象外のもの
ソーラーシェアリングには国(農林水産省系)や自治体の補助金が用意される場合がありますが、名称・上限額・採択要件は年度と地域で大きく変わり、公募期間も限られます。本記事では正確性を優先し、金額は載せません。補助金の採択を前提に資金計画を組むと、不採択時に自己資金が不足する失敗につながります。
税制面で誤解が多いのが固定資産税です。太陽光パネルやパワーコンディショナーは「償却資産」に当たり、標準税率1.4%で課税されます。免税点は償却資産150万円(令和9年度以後は180万円)で、投資規模の設備はこれを超えるため課税対象です。再生可能エネルギー設備には課税標準を軽減する特例(わがまち特例)がありますが、FITの認定を受けた投資用太陽光は現行の特例対象外とされています(自治体により運用が異なるため、設置地の市町村に確認してください。2026年9月時点)。「再エネだから固定資産税が安くなる」という思い込みは危険です。
所得税では、農業を営む人が営農型で得た余剰売電収入は、農業の付随収入として事業所得に区分されます。設備は法定耐用年数17年で減価償却します。
ソーラーシェアリング投資で失敗する典型パターンと判断フロー
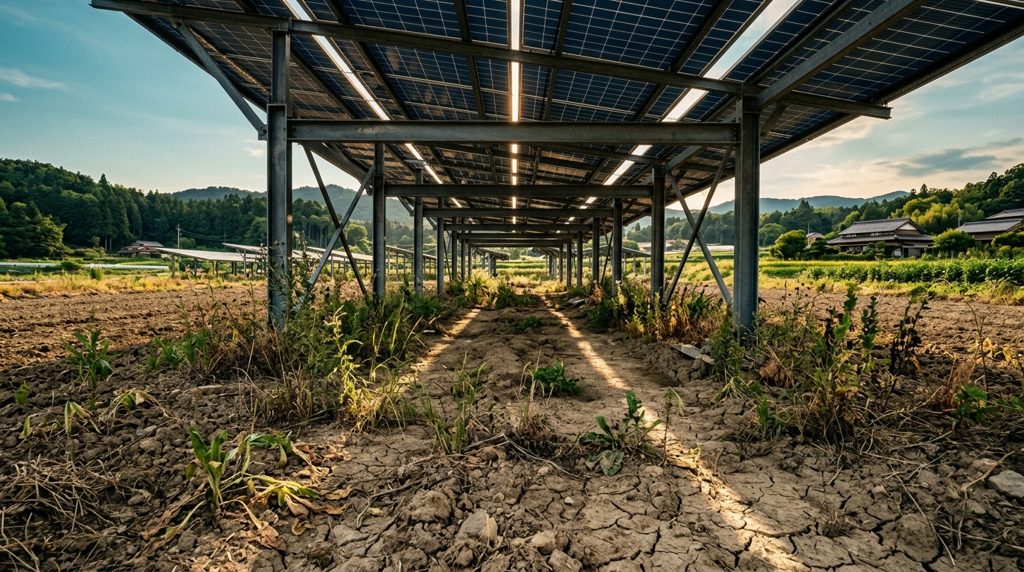
ソーラーシェアリング投資でつまずくのは、たいてい発電側ではなく営農側です。よくあるパターンは次の3つです。ひとつは、担い手を確保せず下部農地を実質放置し、単収が確保できずに一時転用許可の更新が通らなくなるケース。ふたつめは、遮光で育つ作物を検討せずに作付けし、収穫が想定を下回るケース。みっつめは、出力制御(電力の需給バランスのために発電を止められる仕組み。全国で無制限・無補償ルールが適用されています)や災害・盗難のリスクを織り込まず、表面利回りだけで購入するケースです。
着手前の判断フロー
- 下部農地で20年間、地域平均に近い単収を維持できる作物と担い手を確保できるか。できないなら着手しない。
- 一時転用許可(3年超)と地域活用要件(災害時自立運転)を満たせるか。満たせないなら設計を見直す。
- 2026年度中にFIT/FIPの認定を取得できる見込みか。間に合わないなら中古(セカンダリー)取得を検討する。
- 営農コストと積立・税を差し引いた実質利回りが、金利や他の投資と比べて見合うか。見合わないなら見送る。
この順に「はい」が続く場合にのみ、投資として検討する価値があります。順序が逆になり、単価や補助金から入ると、営農が続かず認定を失うリスクを見落とします。
よくある質問
ソーラーシェアリングは全量売電できますか。
農地一時転用許可が3年を超える営農型太陽光は、自家消費を行わなくても災害時活用を条件にFIT対象とされるため、全量売電型の設計と両立しやすくなっています。ただし下部農地で営農を継続することが前提です。
下部農地の営農をやめたらどうなりますか。
営農の継続は一時転用許可の条件です。単収が地域平均を大きく下回る状態が続くなどして営農が適切に行われないと判断されると、許可の取消しやFIT認定の失効につながる可能性があります。発電だけを続けることは制度上想定されていません。
今から新規で始めても間に合いますか。
地上設置の事業用太陽光は、2026年度の落札案件などを除き2027年度以降は新規のFIT/FIP認定対象とならない方針です。営農型も農地上の地上設置に含まれるため、新規なら2026年度中の認定取得、または既存発電所を引き継ぐ中古取得が現実的です(2026年9月時点)。
補助金はいくらもらえますか。
営農型を対象とする補助金は国や自治体で用意される場合がありますが、金額・補助率・要件は年度と地域で変わり、公募期間も限られます。金額は本記事では確約できないため、検討時点で農政局・都道府県・市町村の公募要領を確認してください。
固定資産税は安くなりますか。
再エネ設備の課税標準を軽減する特例はありますが、FIT認定を受けた投資用太陽光は現行では特例の対象外とされています。設備は償却資産として標準税率1.4%で課税されるのが基本です。設置地の自治体の運用を確認してください。
パネルの廃棄費用は誰が負担しますか。
10kW以上の事業用太陽光は、買取期間の終了前10年間にkWh当たりの基準額(地上10kW以上50kW未満で0.60円/kWh)を積み立てる制度があります。FIT案件は原則として買取費用から控除する外部積立てで、将来の解体・撤去費用に充てます。
参考・出典
- 資源エネルギー庁「買取価格・期間等(2026年度以降)」 https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/fit_kakaku.html
- 調達価格等算定委員会「令和8年度以降の調達価格等に関する意見」 https://www.meti.go.jp/shingikai/santeii/pdf/20260205_1.pdf
- 調達価格等算定委員会「令和8年度以降の調達価格等について 別紙」 https://www.meti.go.jp/shingikai/santeii/pdf/114_b01_00.pdf
- 資源エネルギー庁「太陽光発電について」(資料1) https://www.meti.go.jp/shingikai/santeii/pdf/110_01_00.pdf
- 資源エネルギー庁「出力制御について」 https://www.enecho.meti.go.jp/category/saving_and_new/saiene/grid/08_syuturyokuseigyo.html
- 国税庁 質疑応答事例「自宅に設置した太陽光発電設備による余剰電力の売却収入」 https://www.nta.go.jp/law/shitsugi/shotoku/02/44.htm
- 国税庁 質疑応答事例(営農型・農業の付随収入) https://www.nta.go.jp/law/shitsugi/shotoku/02/52.htm
- 総務省「固定資産税の概要」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html
- 西宮市「再生可能エネルギー発電設備に係る課税標準の特例」 https://www.nishi.or.jp/kurashi/shizei/shokyakushisan/saiseikano-tokurei.html