本記事にはプロモーション(PR)が含まれます。
台風の翌朝、野立ての一部モジュール(パネル)に割れを見つけて保険会社に連絡したところ、「これは経年劣化によるもので免責(保険金が支払われない事由)に当たります」と言われた。動物がケーブルをかじった跡があるのに「因果関係が確認できない」と保留された。こうした「入っていたのに払われない」場面は、太陽光の保険では珍しくありません。
結論から言えば、支払われるかどうかは「突発的な外来の事故か、時間をかけて進む劣化・消耗か」で切り分けられます。損害保険は前者(急激かつ偶然な外部要因による損害)を補償し、経年劣化・自然消耗・出力低下・メンテナンス不足のような後者は原則として免責です。加入時は補償範囲の広さだけでなく、この免責の線引きと、点検記録がその線引きにどう効くかを確認してから選ぶのが失敗しない基準になります。売電収入の全体像は太陽光投資とは|売電の仕組みと実質で手元に残る利回りで整理しています。
太陽光 保険の免責とは何を指すのか
免責は、契約上あらかじめ「この損害には保険金を支払わない」と決められた事由を指します。火災保険や動産総合保険をベースにした太陽光向けの保険では、補償の対象になる事故(火災・落雷・風災・水災・盗難・破損など)が列挙される一方で、対象にならない損害も約款(契約内容を定めた文書)に定められています。
太陽光でとくに問題になるのは、次の3つが典型的な免責事由として扱われる点です。損害保険の約款では、一般に「経年劣化・自然の消耗」「性質・欠陥に起因する損害」「保険の対象の使用・管理を著しく怠ったことによる損害」といった趣旨の除外が置かれています。
- 経年劣化・自然消耗: 年月とともに進む性能低下や部材の傷み。突発的な事故ではないため補償されません。
- 出力低下(発電量の減少)そのもの: 故障や事故の「結果」としての売電減は休業補償などでカバーされ得ますが、劣化による緩やかな出力低下は損害と見なされません。
- 管理・保守を怠ったことによる損害: 点検や補修をすべき状態を放置したために生じた・拡大した損害。ここが後述するO&M(オペレーション&メンテナンス=運転・保守)との接続点です。
支払われない典型パターン——経年劣化と出力低下
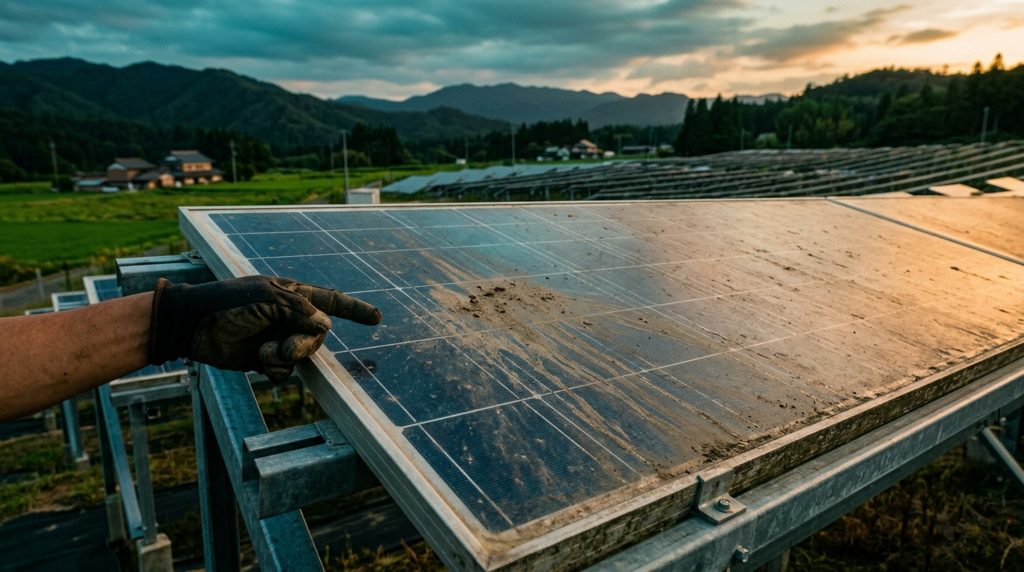
もっとも多いのが、経年劣化を事故として請求してしまうケースです。太陽光モジュールは長期間屋外で使うことを前提にした設備で、メーカーは出力保証を付けています。取扱メーカーの一例では、10年で公称最大出力の90%未満、25年で80%未満になった場合を出力保証の対象としています(イーゲート株式会社の主な取扱メーカー例。2026年9月時点・公式サイト確認。メーカーにより異なります)。
この数字が意味するのは、25年かけて2割程度出力が下がるのは「想定内の劣化」だということです。想定内の劣化は損害保険の事故ではなく、メーカーの出力保証の領域です。したがって、経年で少しずつ発電量が落ちたことを損害保険に請求しても、免責として処理されます。逆に、落雷や飛来物でパワコン(パワーコンディショナー=直流を交流に変換する機器)が壊れて発電が止まったのなら、それは突発事故であり、機器の破損として補償対象になり得ます。
判断のこつは、「原因が一瞬の外部要因か、時間の経過か」で分けることです。同じ発電量ゼロでも、原因が事故なら補償、原因が寿命・劣化なら免責と保証、という整理になります。
動物・落雷は「対象」でも払われないことがある
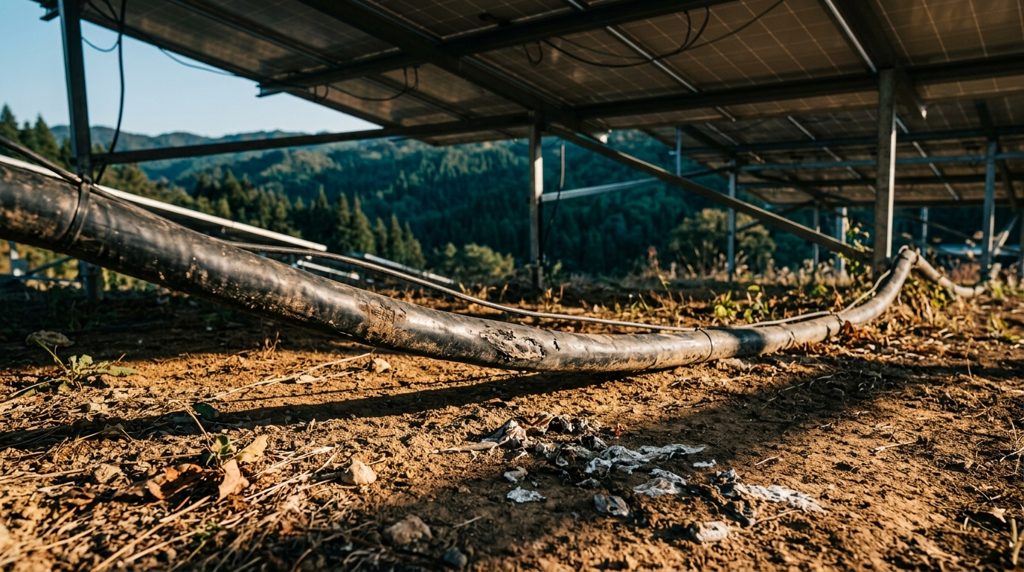
「動物」と「落雷」は、多くの太陽光向け保険で補償の対象に含まれます。それでも払われないことがあるのは、次のような条件が重なるためです。
| 原因 | 補償されやすいケース | 免責・不払いになりやすいケース |
|---|---|---|
| 動物(鳥・小動物によるケーブル損傷、営巣、糞害) | 突発的な咬害でケーブルが断線し、発電停止など明確な損害が生じた | 長期間かけて進んだ配線の劣化と区別できない/糞や汚れの蓄積による出力低下(清掃・管理の範囲とされる) |
| 落雷(直撃雷・誘導雷によるパワコン等の故障) | 落雷を原因とする機器の破損が確認できる | 雷サージ対策部品の寿命・劣化との切り分けができない/落雷との因果関係を示す記録がない |
| 風災・飛来物 | 強風で架台やパネルが破損した | もともとゆるんでいた金具など、保守不足が原因と判断された |
動物被害と落雷は「補償の対象になっているか」だけでなく、「その事故が原因だと示せるか」が分かれ目になります。とくに動物によるケーブル損傷は、経年劣化した被覆のひび割れと外形が似ているため、点検記録がないと「いつ・何が原因で傷んだか」を証明できず、免責側に倒れやすくなります。落雷も同様で、被害直後の状態や気象データ(落雷の記録)と、それ以前の正常な点検記録がそろっているほど、事故として認定されやすくなります。
メンテ不足で免責される仕組みとO&Mの関係
ここが本記事の核心です。損害保険には一般に「保険の対象の管理・保守を著しく怠ったことによって生じた損害」を免責とする趣旨の定めがあります。つまり点検・保守を放置していると、本来なら補償される事故でも「拡大分は管理不足」として減額・不払いになり得るということです。O&Mを怠ると保険も使えなくなる、という接続はここで生まれます。
さらに、太陽光発電設備は法令上も保守点検が求められています。事業計画策定ガイドラインの遵守事項として保守点検・維持管理が位置づけられており、点検義務化の流れも広がっています(詳細は保守点検の関連記事で扱います)。加入している保険の免責と、法令上の点検義務は別の制度ですが、実務では「点検記録の有無」が両方に効いてきます。
O&Mの費用は、その記録を残すためのコストでもあります。委託の一例として、イーゲート株式会社の「E-メンテ」は次の内容です(2026年9月時点・公式サイト確認)。
| 項目 | 内容・金額(税抜) |
|---|---|
| 年間保守(自社購入物件) | 150,000円/年(雑草対策 年2回・緊急駆付け 年1回まで・サーモ測定 年1回・パネル清掃・外観設備チェック・定期報告書) |
| 年間保守(他社施工物件) | 180,000円/年 |
| 遠隔監視「SmartPV」 | 初期費用 300,000円(自社物件)/350,000円(他社物件)・10年間通信費込 |
| 精密点検 | 100,000円〜/回 |
簡単な明細で考えます。仮に自社購入物件でO&M 150,000円/年、遠隔監視の初期費用300,000円を10年で均すと年30,000円相当、合わせて年間およそ18万円が保守にかかる計算です。この保守を「もったいない」と省くと、点検記録が残らず、いざ動物被害や落雷が起きたときに事故と証明できず免責になる、というのが起こりがちな失敗です。保険料を払っていても、点検を怠れば実質的に補償が機能しない状態になりかねません。保守費用は、保険を有効に保つための費用でもあると捉えるのが実態に合っています。
加入前・請求前に確認する判断フロー
免責で泣かないために、条件から結論を出す順番を決めておきます。
加入前にみる条件
- 補償の「対象」に動物・落雷・盗難・破損が含まれるか(含まれても免責条件を必ず読む)。
- 経年劣化・自然消耗・出力低下が免責になっている前提で、その線引きの文言を確認する。
- 保険金請求の際に求められる書類(点検記録・被害写真・気象データ等)を、加入時点で把握しておく。
被害が出たときの分岐
- 原因は「一瞬の外部要因(落雷・強風・飛来物・動物の咬害など)」か。→はい: 事故として請求を検討/いいえ(劣化・寿命): メーカー保証や自費補修を検討。
- 被害の直前まで点検・保守の記録があるか。→ある: 事故と証明しやすい/ない: 管理不足を理由に免責・減額されるリスクが高い。
- 損害が「発電停止・機器破損」という具体的な形で示せるか。→はい: 補償対象になり得る/出力が緩やかに下がっただけ: 損害保険ではなく出力保証の領域。
この3段を通すと、「請求すべき事故」と「そもそも保険の対象外」の区別が加入前からつきます。免責を減らす最大の対策は、補償の広い保険を選ぶこと以上に、点検記録を切らさないことにあります。なお出力制御(送電網の都合で発電を止められること)による売電減は、事故ではなく制度上の無補償ルールに基づくもので、これも損害保険の免責とは別の話です(該当の記事で扱います)。
よくある質問
経年劣化は本当にどんな保険でも対象外ですか。
損害保険は突発的な事故を補償する仕組みのため、時間をかけて進む経年劣化・自然消耗は一般に免責です。緩やかな出力低下はメーカーの出力保証(例: 25年で80%未満が対象)で見る領域と整理するのが実態に合います。商品ごとに文言が異なるため、契約前に約款で確認してください。
動物にケーブルをかじられました。補償されますか。
動物被害が補償の対象に含まれていれば対象になり得ますが、経年劣化した配線との区別がつかないと免責になりやすいです。被害直後の写真と、それ以前の点検記録がそろっているほど、事故として認定されやすくなります。
落雷でパワコンが壊れました。すぐ払われますか。
落雷が補償対象なら請求できますが、落雷との因果関係の確認が前提です。雷サージ対策部品の寿命・劣化と切り分ける必要があるため、気象データ(落雷の記録)や被害状況の記録を残しておくと審査がスムーズです。
点検をしていないと、保険金は減りますか。
損害保険には一般に「管理・保守を著しく怠ったことで生じた損害」を免責とする趣旨の定めがあり、放置が原因・拡大要因と判断されると減額や不払いにつながり得ます。O&Mは補償を有効に保つための費用でもあります。
出力が下がってきたので保険を使いたいのですが。
経年による緩やかな出力低下そのものは損害保険の事故ではなく免責です。まずメーカーの出力保証の対象になるか(例: 10年で90%未満、25年で80%未満)を確認するのが先です。故障や事故が原因の停止であれば、機器破損として損害保険の検討対象になります。
保険料の相場はいくらですか。
本記事では一次情報で確認できた料率がないため具体的な相場は示しません。加入時は保険料の安さより、免責事由の範囲と請求時に必要な記録を先に確認することをおすすめします。
参考・出典
- 資源エネルギー庁「出力制御について」 https://www.enecho.meti.go.jp/category/saving_and_new/saiene/grid/08_syuturyokuseigyo.html
- 資源エネルギー庁「廃棄等費用積立ガイドライン」 https://public-comment.e-gov.go.jp/pcm/download?seqNo=0000231850
- イーゲート株式会社 メンテナンス(E-メンテ・SmartPV) https://www.e-gate.co.jp/product/maintenance.html
- イーゲート株式会社 会社情報 https://www.e-gate.co.jp/company/info.html